Provoz
Přiznání k dani z motorových vozidel
Jak spočítat daň z motorových vozidel a podat přiznání?
Týká se slovenských provozoven: česká silniční daň se od roku 2022 u většiny vozidel neplatí a osobní auta ani dodávky do ní nespadají. Sazby jsou z příloh slovenského zákona o dani z motorových vozidel, upravují se podle stáří vozidla po měsících a poměrná část daně se počítá z měsíců daňové povinnosti. Ledgio z toho sestaví podklad, XML podle tiskopisu DMVv25 a zaúčtování.
Potřebuje tarif Firma nebo Enterprise (vozidla); XML přiznání jen pro slovenské firmy.
1
Zapište vznik daňové povinnosti
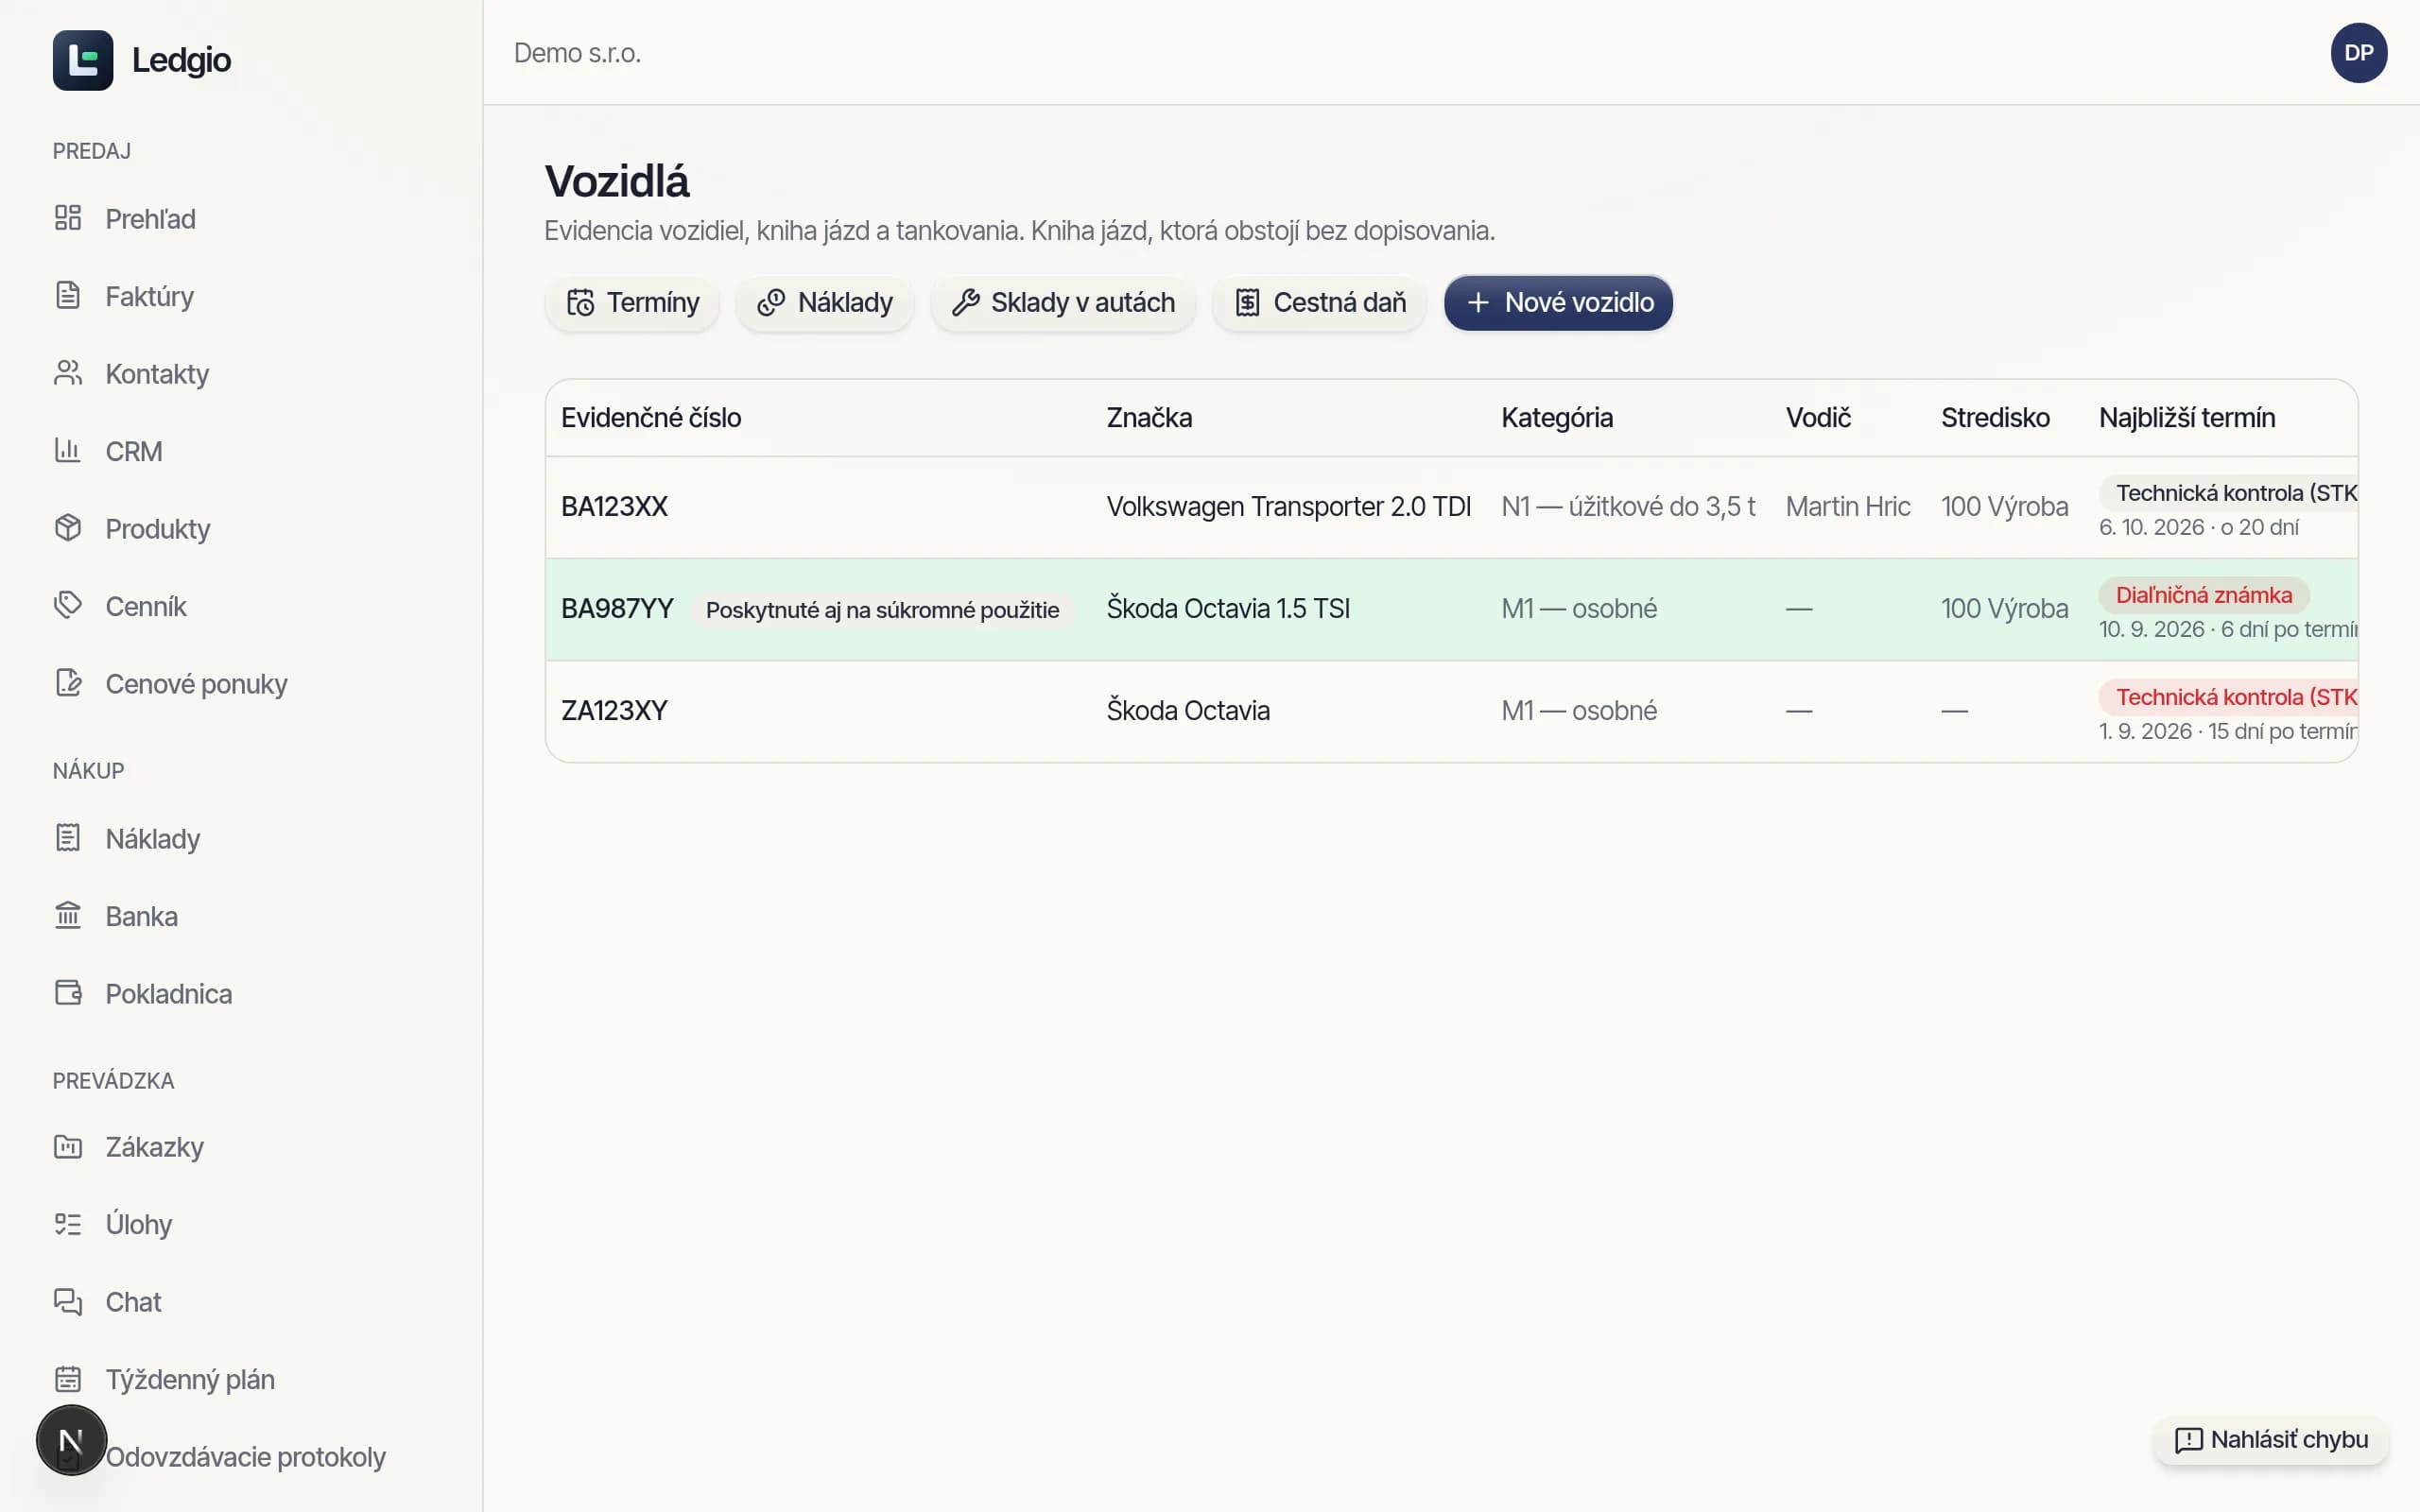
Vozidla → karta vozidla
První den měsíce, ve kterém se vozidlo použilo k podnikání. Vozidlo bez tohoto data do přiznání nevstupuje. Tady se zapíše i zánik povinnosti, osvobození, případ „není předmětem daně“ a hnací náprava se vzduchovým pružením, která má v přílohách vlastní nižší sloupec sazeb.
2
Otevřete podklad za rok
Vozidla → Silniční daň
Tabulka po vozidlech: období povinnosti, počet měsíců, roční sazba i s ustanovením, ze kterého plyne, a daň. Vozidlo s neúplnými údaji je označené a do daně se nezapočítává; vozidla bez daňové povinnosti jsou vypsaná zvlášť.
3
Doplňte zaplacené zálohy
Vozidla → Silniční daň
Systém řekne, jestli se zálohy vůbec platí, v jaké výši a s jakou splatností. Z rozdílu vůči dani vyjde částka k úhradě nebo přeplatek; daň k úhradě do 5 € se podle slovenské úpravy neplatí.
4
Stáhněte XML přiznání
Vozidla → Silniční daň
Tiskopis DMVv25 pro portál slovenské Finanční správy, ověřený proti schématu; české přiznání tímto tiskopisem podat nelze. Dokud má některé vozidlo neúplný doklad, přiznání se nedá sestavit — chybějící sazba by z podání udělala nepravdivé.
5
Zaúčtujte daň
Vozidla → Silniční daň
531 / 345 k 31. prosinci, a to celá daň za zdaňovací období, ne daň k úhradě — zálohy jsou úhrady závazku, ne náklad.
Časté chyby
- Vozidlo bez data vzniku daňové povinnosti — do přiznání se nedostane a nikdo si toho nevšimne.
- Doplňování údajů z osvědčení až před podáním: bez nich se sazba neurčí a vozidlo v dani chybí.
- Zaúčtovaná daň k úhradě místo celé daně za období.
- Očekávání, že XML vyplní i slevu za kombinovanou dopravu — ta se prokazuje přepravními doklady, které v systému nejsou, a generátor ji záměrně nevyplňuje.