Účetnictví a výkazy
Zaúčtování mezd
Jak se z mzdového podkladu stane jeden zápis v deníku?
Měsíc mezd je v účetnictví jeden zápis, ne seznam výplat. Sestavuje se z uzavřeného mzdového podkladu podle postupů účtování pro podnikatele a nezaúčtuje se, dokud nesedí — kontrola je tvrdá a je to záměr.
Potřebuje tarif Firma, moduly Mzdy a Účetnictví.
1
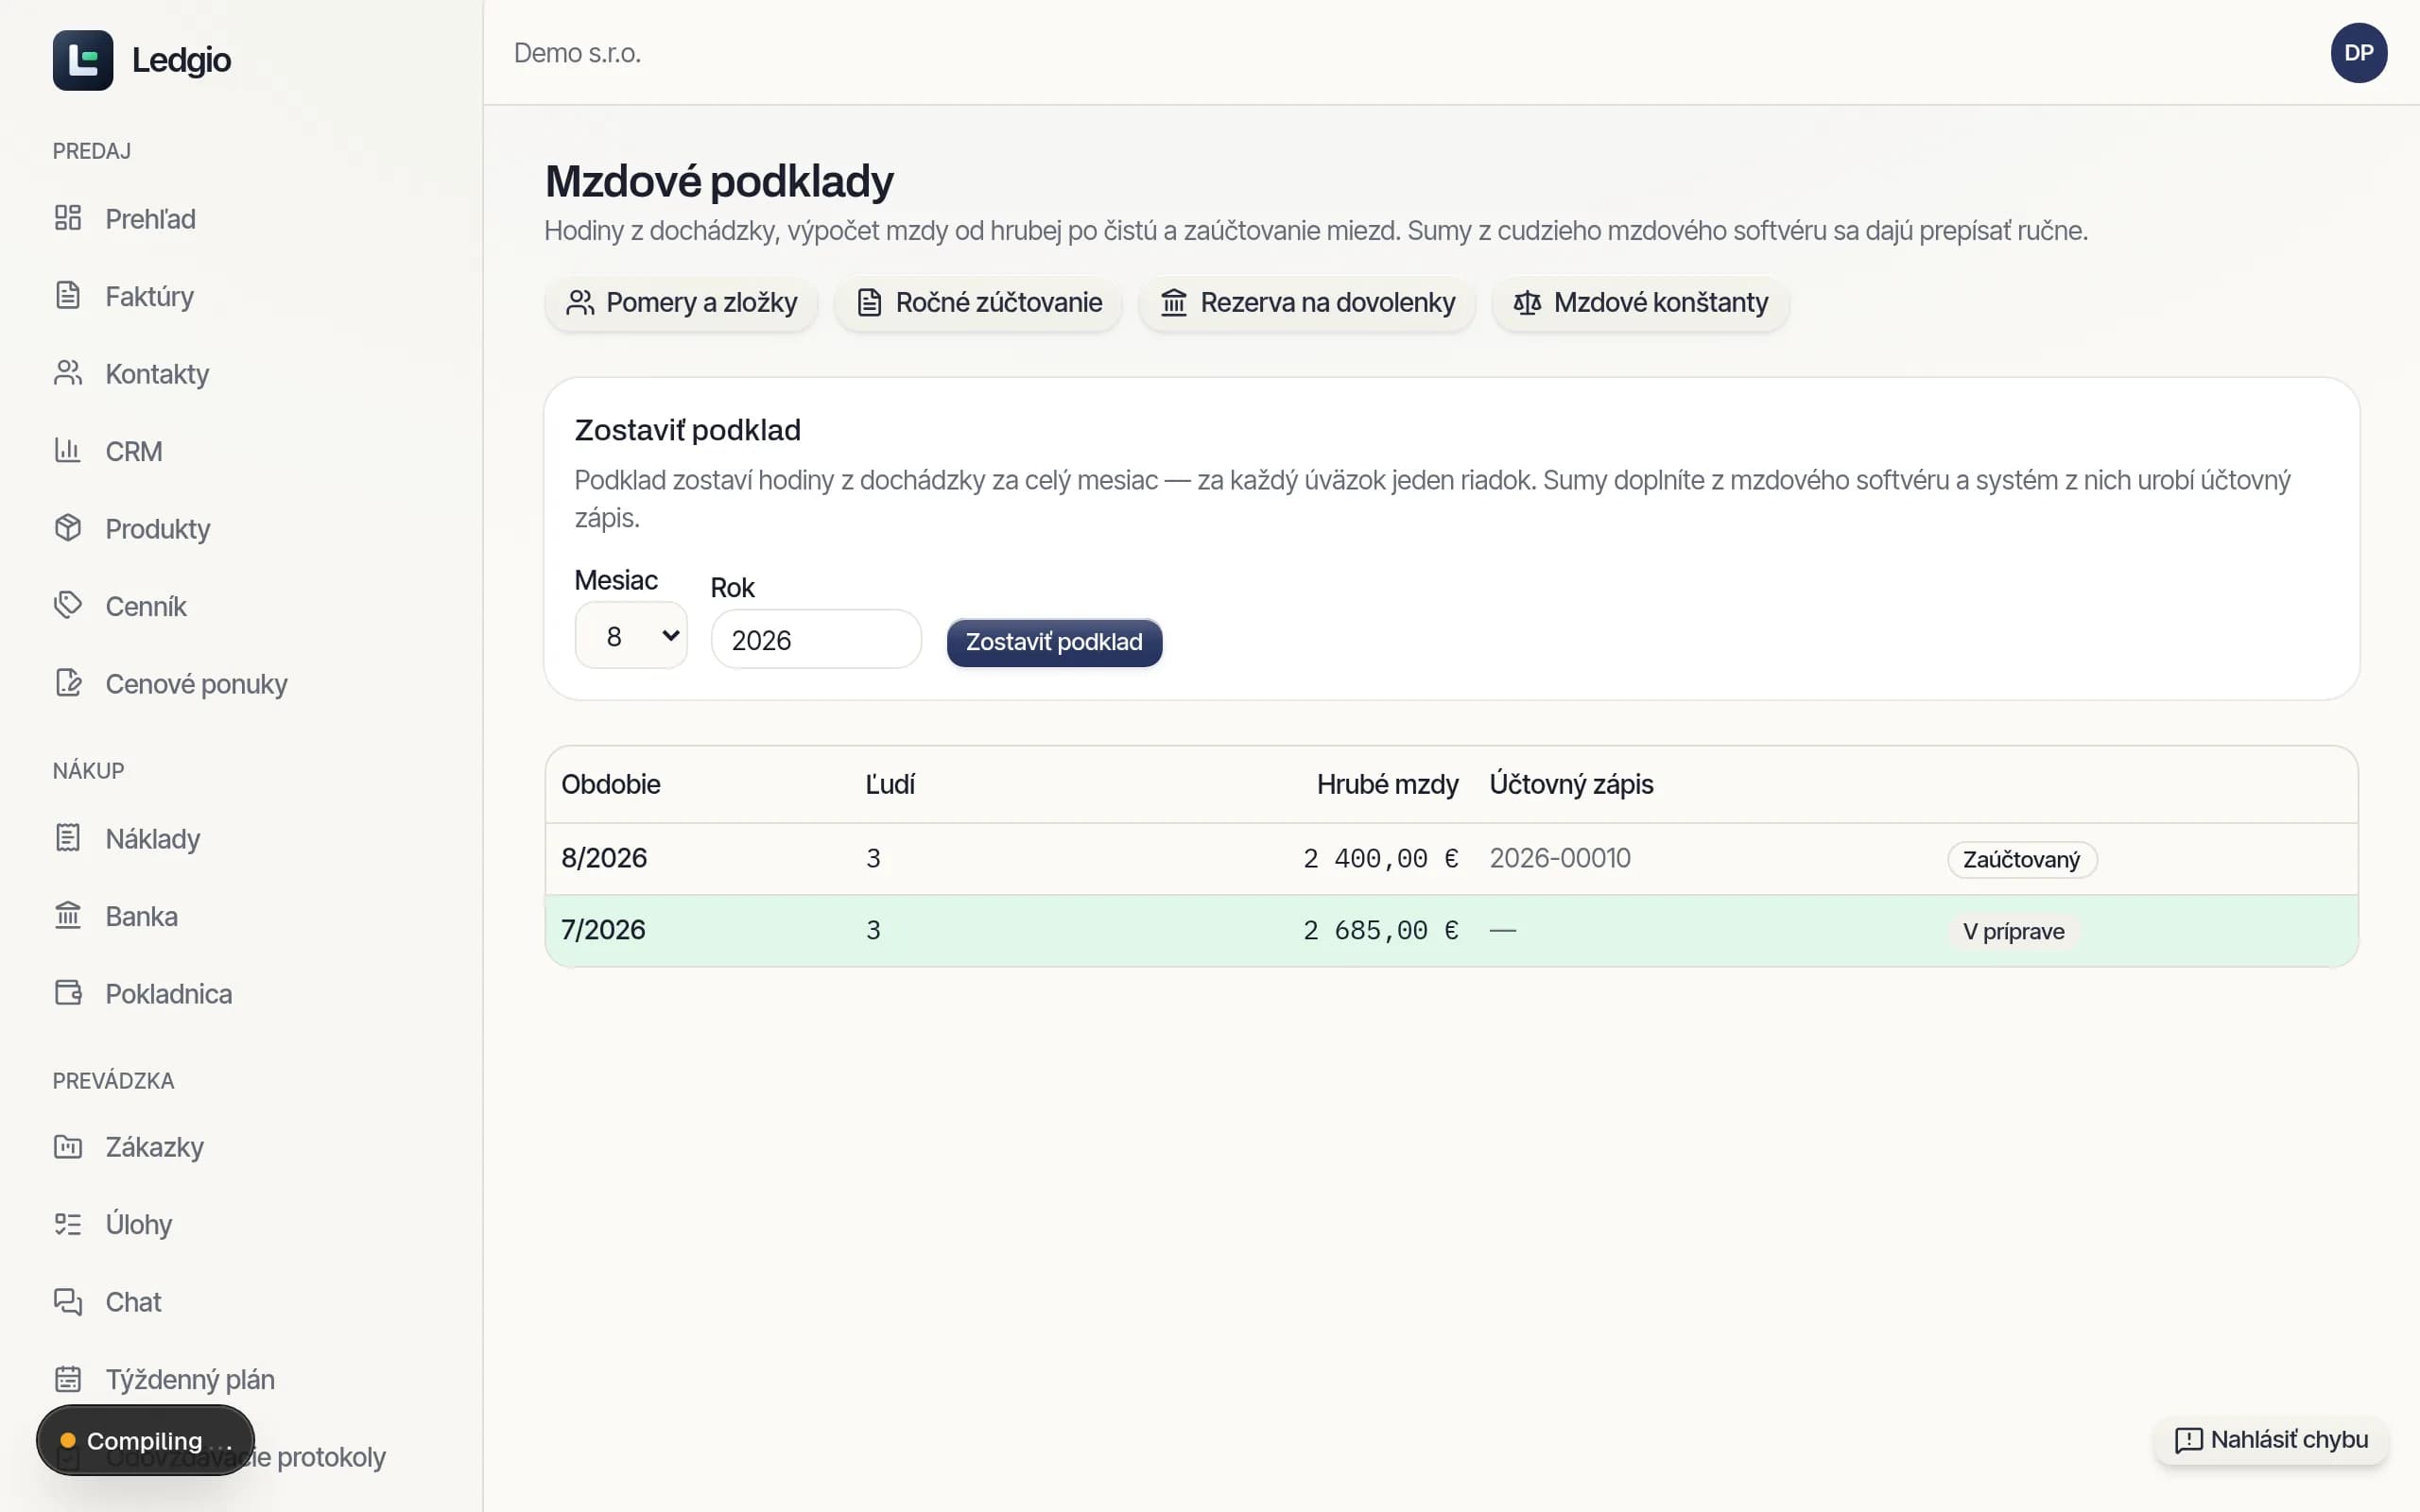
Uzavřete mzdový podklad
Mzdy → mzdový podklad → Uzavřít podklad
Účtuje se jen uzavřený podklad — z podkladu v přípravě vyšly výplatní pásky a částky se v něm ještě mění. Vrátit do přípravy se dá, dokud není zaúčtovaný.
2
Zaúčtujte mzdy
Mzdy → mzdový podklad → Zaúčtovat mzdy
Hrubé mzdy jdou na 521 proti 331, pojistné zaměstnavatele na 524 proti 336, záloha na daň na 342, srážky ve prospěch třetích osob na 379. Zápis se účtuje k poslednímu dni měsíce, kterého se týká.
3
Ověřte zůstatek účtu 331
Mzdy → mzdový podklad
Po zápisu musí na účtech závazků vůči zaměstnancům zůstat přesně součet čistých mezd. Když nesedí, systém zápis nevytvoří a řekne, o kolik se rozchází. Nejčastější příčina je daňový bonus — není to sleva na dani, ale výplata, kterou zaměstnavatel započítává proti odváděným zálohám na daň.
4
Zkontrolujte zvláštní případy
Účetnictví
Společník se závislou činností není zaměstnanec — jeho příjem jde na 522 proti 366, i když má řádnou pracovní smlouvu; odměna jednatele a člena orgánu na 523. Příspěvek zaměstnavatele na doplňkové penzijní spoření je 525, náhrada mzdy za prvních čtrnáct dnů nemoci zůstává mzdovým nákladem na 521, příspěvek na stravování 527, jeho zdanitelná část 528 a podíl zaměstnance na stravenkách 335. Příděl do sociálního fondu je slovenská povinnost a týká se slovenských provozoven; česká firma tvoří obdobný fond ze zisku dobrovolně.
5
Najděte zápis v deníku
Účetnictví
Zaúčtovaný podklad na sebe váže číslo účetního zápisu. Středisko nesou jen nákladové řádky — závazky vůči zaměstnancům, zdravotním pojišťovnám, správě sociálního zabezpečení a finančnímu úřadu středisko nemají, protože nikdo se neptá, kterému středisku firma dluží daň.
Časté chyby
- Pokus zaúčtovat podklad v přípravě — účtuje se jen uzavřený a systém to odmítne.
- Zaměstnanec s daňovým bonusem v podkladu bez něj: zůstatek účtu 331 nesedne na čistou mzdu a zápis nevznikne.
- Společník účtovaný jako řadový zaměstnanec. O účtu rozhoduje jeho postavení vůči společnosti, ne druh smlouvy.
- Smazání zaúčtovaného podkladu. Nemaže se — opravou je storno zápisu v účetnictví.