Účetnictví a výkazy
Deník, hlavní kniha a předvaha
Kam se podívat, když číslo nesedí?
Čtyři pohledy na tytéž zápisy, od nejpodrobnějšího po nejhrubší. Nic se v nich nedoplňuje ručně — všechno jsou součty toho, co je zaúčtováno, takže hledání chyby má vždy stejný směr: od předvahy přes hlavní knihu do deníku a odtud na doklad.
Potřebuje modul Účetnictví.
1
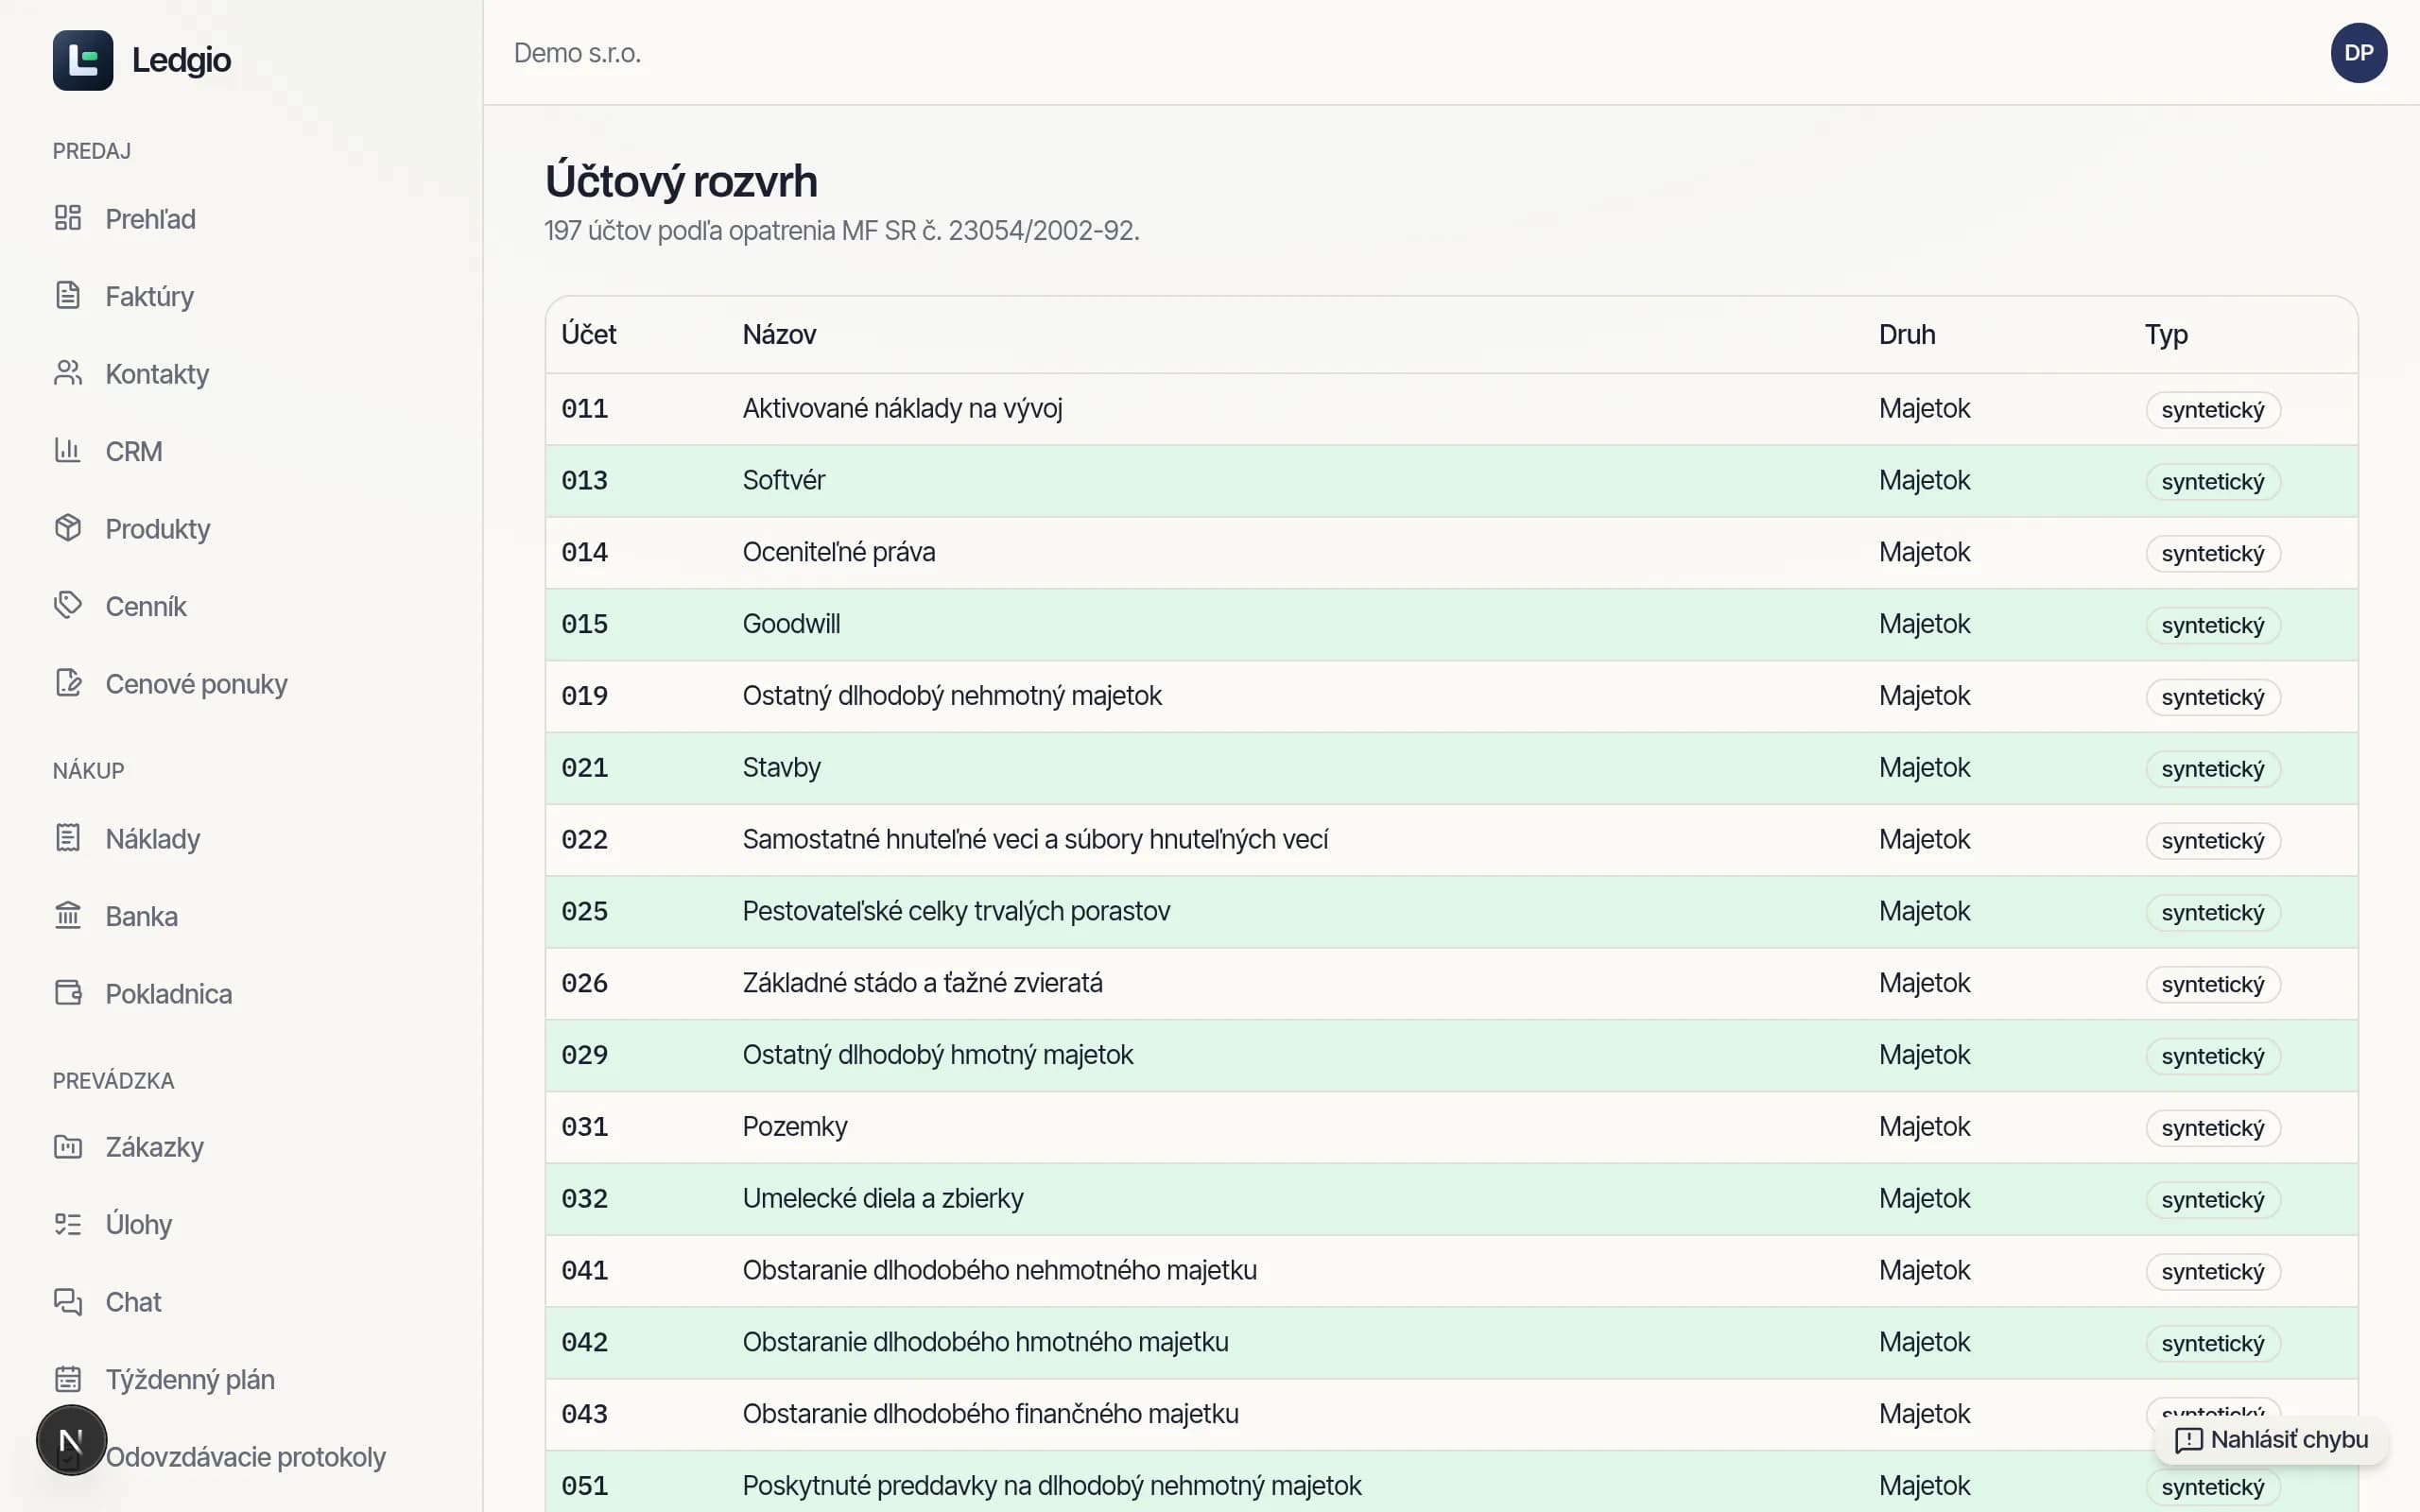
Zkontrolujte účtový rozvrh
Účetnictví → Účtový rozvrh
Při aktivaci modulu se naplní podle vyhlášky č. 500/2002 Sb. pro podnikatele, u slovenské jednotky podle opatření MF SR č. 23054/2002-92. Vlastní analytické účty musí začínat číslem syntetického účtu — jinak je závěrka nezná a do výkazů nevstoupí.
2
Projděte účetní deník
Účetnictví
Chronologický seznam zápisů s číslem, popisem, datem, částkou a stavem. Zápis vzniká jen potvrzením předkontace nebo z automatického zdroje (odpisy, mzdy, uzávěrka). Vystavený zápis se nepřepisuje — opravou je storno.
3
Podívejte se na obraty v hlavní knize
Účetnictví → Hlavní kniha
Strana Má dáti, strana Dal a zůstatek za každý účet, ze zaúčtovaných zápisů. Řádek „Celkem“ musí mít na obou stranách stejné číslo; pokud nemá, chyba je v datech, ne ve vašem účtování.
4
Sestavte obratovou předvahu za rok
Účetnictví → Obratová předvaha
Počáteční stavy, obraty za rok a konečné stavy po účtech a účtových třídách. Konečné stavy jsou vstupem do účetní závěrky, takže předvaha je poslední věc, kterou má smysl kontrolovat před ní. Strana zůstatku se neurčuje z čísla účtu, ale z toho, kam vyšel — proto sedí i u účtů, které mohou mít obě strany.
5
Jednoduché účetnictví má peněžní deník
Účetnictví → Peněžní deník
Kdo nevede podvojné účetnictví, pracuje s peněžním deníkem — v Česku podle vyhlášky č. 325/2015 Sb., u slovenské jednotky podle opatření MF SR č. MF/27076/2007-74. Skládá se z pokladních dokladů a bankovních pohybů, které v systému už jsou; zařazení pohybu do sloupce je návrh a dá se přepsat. DPH v něm stojí zvlášť — není příjem ani výdaj, přes firmu jen prochází.
Časté chyby
- Vlastní analytický účet, který nezačíná číslem syntetického účtu — v předvaze je, do závěrky nevstoupí.
- Hledání dokladu převzatého při migraci v deníku: takový doklad se neúčtuje, jeho zůstatek už nese počáteční stav účtu 311 nebo 321.
- Záměna peněžního deníku za účetní. První je jednoduché účetnictví, druhý podvojné — a nejsou to dva pohledy na totéž.
- Oprava zápisu přepsáním dokladu. Zaúčtované se opravuje stornem, jinak se už nedá vysvětlit, odkud částka přišla.