Účtovníctvo a výkazy
Zaúčtovanie miezd
Ako sa z mzdového podkladu stane jeden zápis v denníku?
Mesiac miezd je v účtovníctve jeden zápis, nie zoznam výplat. Zostavuje sa z uzavretého mzdového podkladu podľa postupov účtovania pre podnikateľov a nezaúčtuje sa, kým nesedí — kontrola je tvrdá a je to zámer.
Potrebuje plán Firma, moduly Mzdy a Účtovníctvo.
1
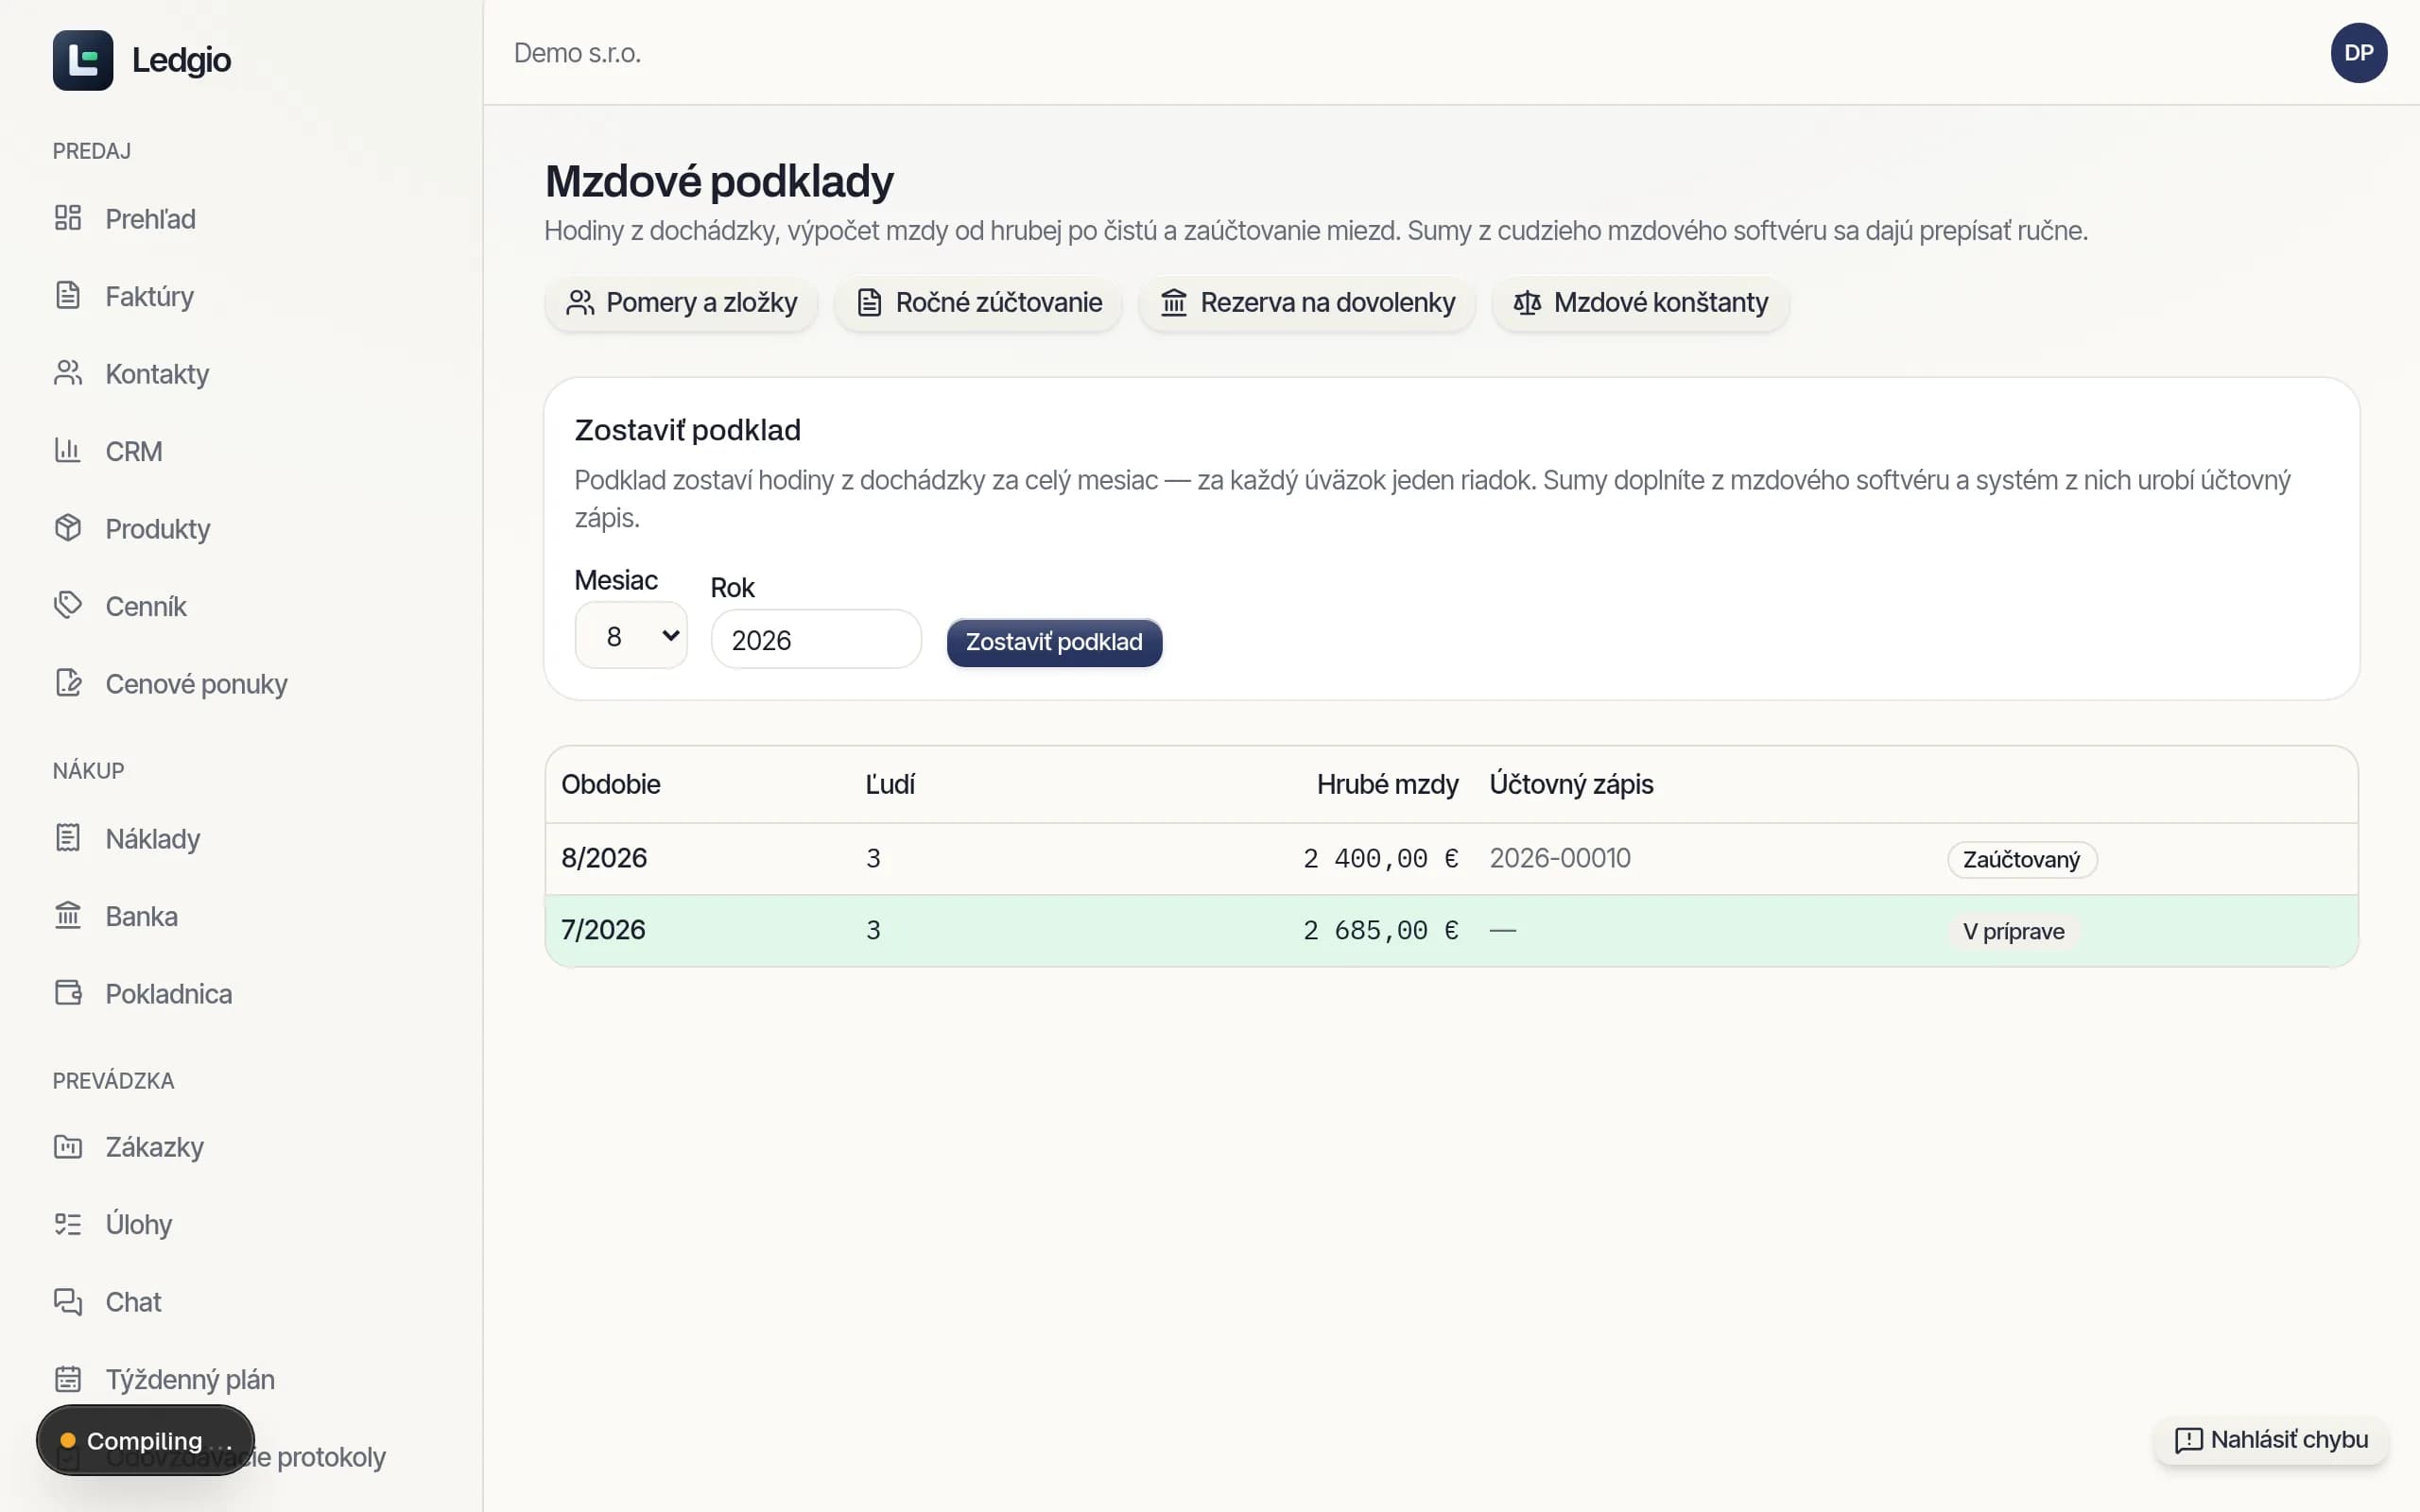
Uzavrite mzdový podklad
Mzdy → mzdový podklad → Uzavrieť podklad
Účtuje sa len uzavretý podklad — z podkladu v príprave vyšli výplatné pásky a sumy sa v ňom ešte menia. Vrátiť do prípravy sa dá, kým nie je zaúčtovaný.
2
Zaúčtujte mzdy
Mzdy → mzdový podklad → Zaúčtovať mzdy
Hrubé mzdy idú na 521 proti 331, poistné zamestnávateľa na 524 proti 336, preddavok na daň na 342, zrážky v prospech tretích osôb na 379. Zápis sa účtuje k poslednému dňu mesiaca, ktorého sa týka.
3
Overte zostatok účtu 331
Mzdy → mzdový podklad
Po zápise musí na účtoch záväzkov voči zamestnancom zostať presne súčet čistých miezd. Keď nesedí, systém zápis nevytvorí a povie, o koľko sa rozchádza. Najčastejšia príčina je daňový bonus — nie je to zľava na dani, ale výplata, ktorú zamestnávateľ započítava proti odvádzaným preddavkom.
4
Skontrolujte osobitné prípady
Účtovníctvo
Spoločník so závislou činnosťou nie je zamestnanec — jeho príjem ide na 522 proti 366, aj keď má riadnu pracovnú zmluvu; konateľ a člen orgánu na 523. Príspevok na doplnkové dôchodkové sporenie je 525, náhrada príjmu pri PN, stravné a prídel do sociálneho fondu 527 (fond proti 472), zdaniteľná časť príspevku na stravovanie 528 a podiel zamestnanca na poukážkach 335.
5
Nájdite zápis v denníku
Účtovníctvo
Zaúčtovaný podklad na seba viaže číslo účtovného zápisu. Stredisko nesú len nákladové riadky — záväzky voči zamestnancom, poisťovniam a daňovému úradu stredisko nemajú, lebo nikto sa nepýta, ktorému stredisku firma dlží daň.
Časté chyby
- Pokus zaúčtovať podklad v príprave — účtuje sa len uzavretý a systém to odmietne.
- Zamestnanec s daňovým bonusom v podklade bez neho: zostatok účtu 331 nesadne na čistú mzdu a zápis nevznikne.
- Spoločník účtovaný ako radový zamestnanec. O účte rozhoduje jeho postavenie voči spoločnosti, nie druh zmluvy.
- Zmazanie zaúčtovaného podkladu. Nemaže sa — opravou je storno zápisu v účtovníctve.