Obchod a zakázky
Zakázka, rozpočet a ziskovost
Vydělali jsme na té zakázce, nebo prodělali?
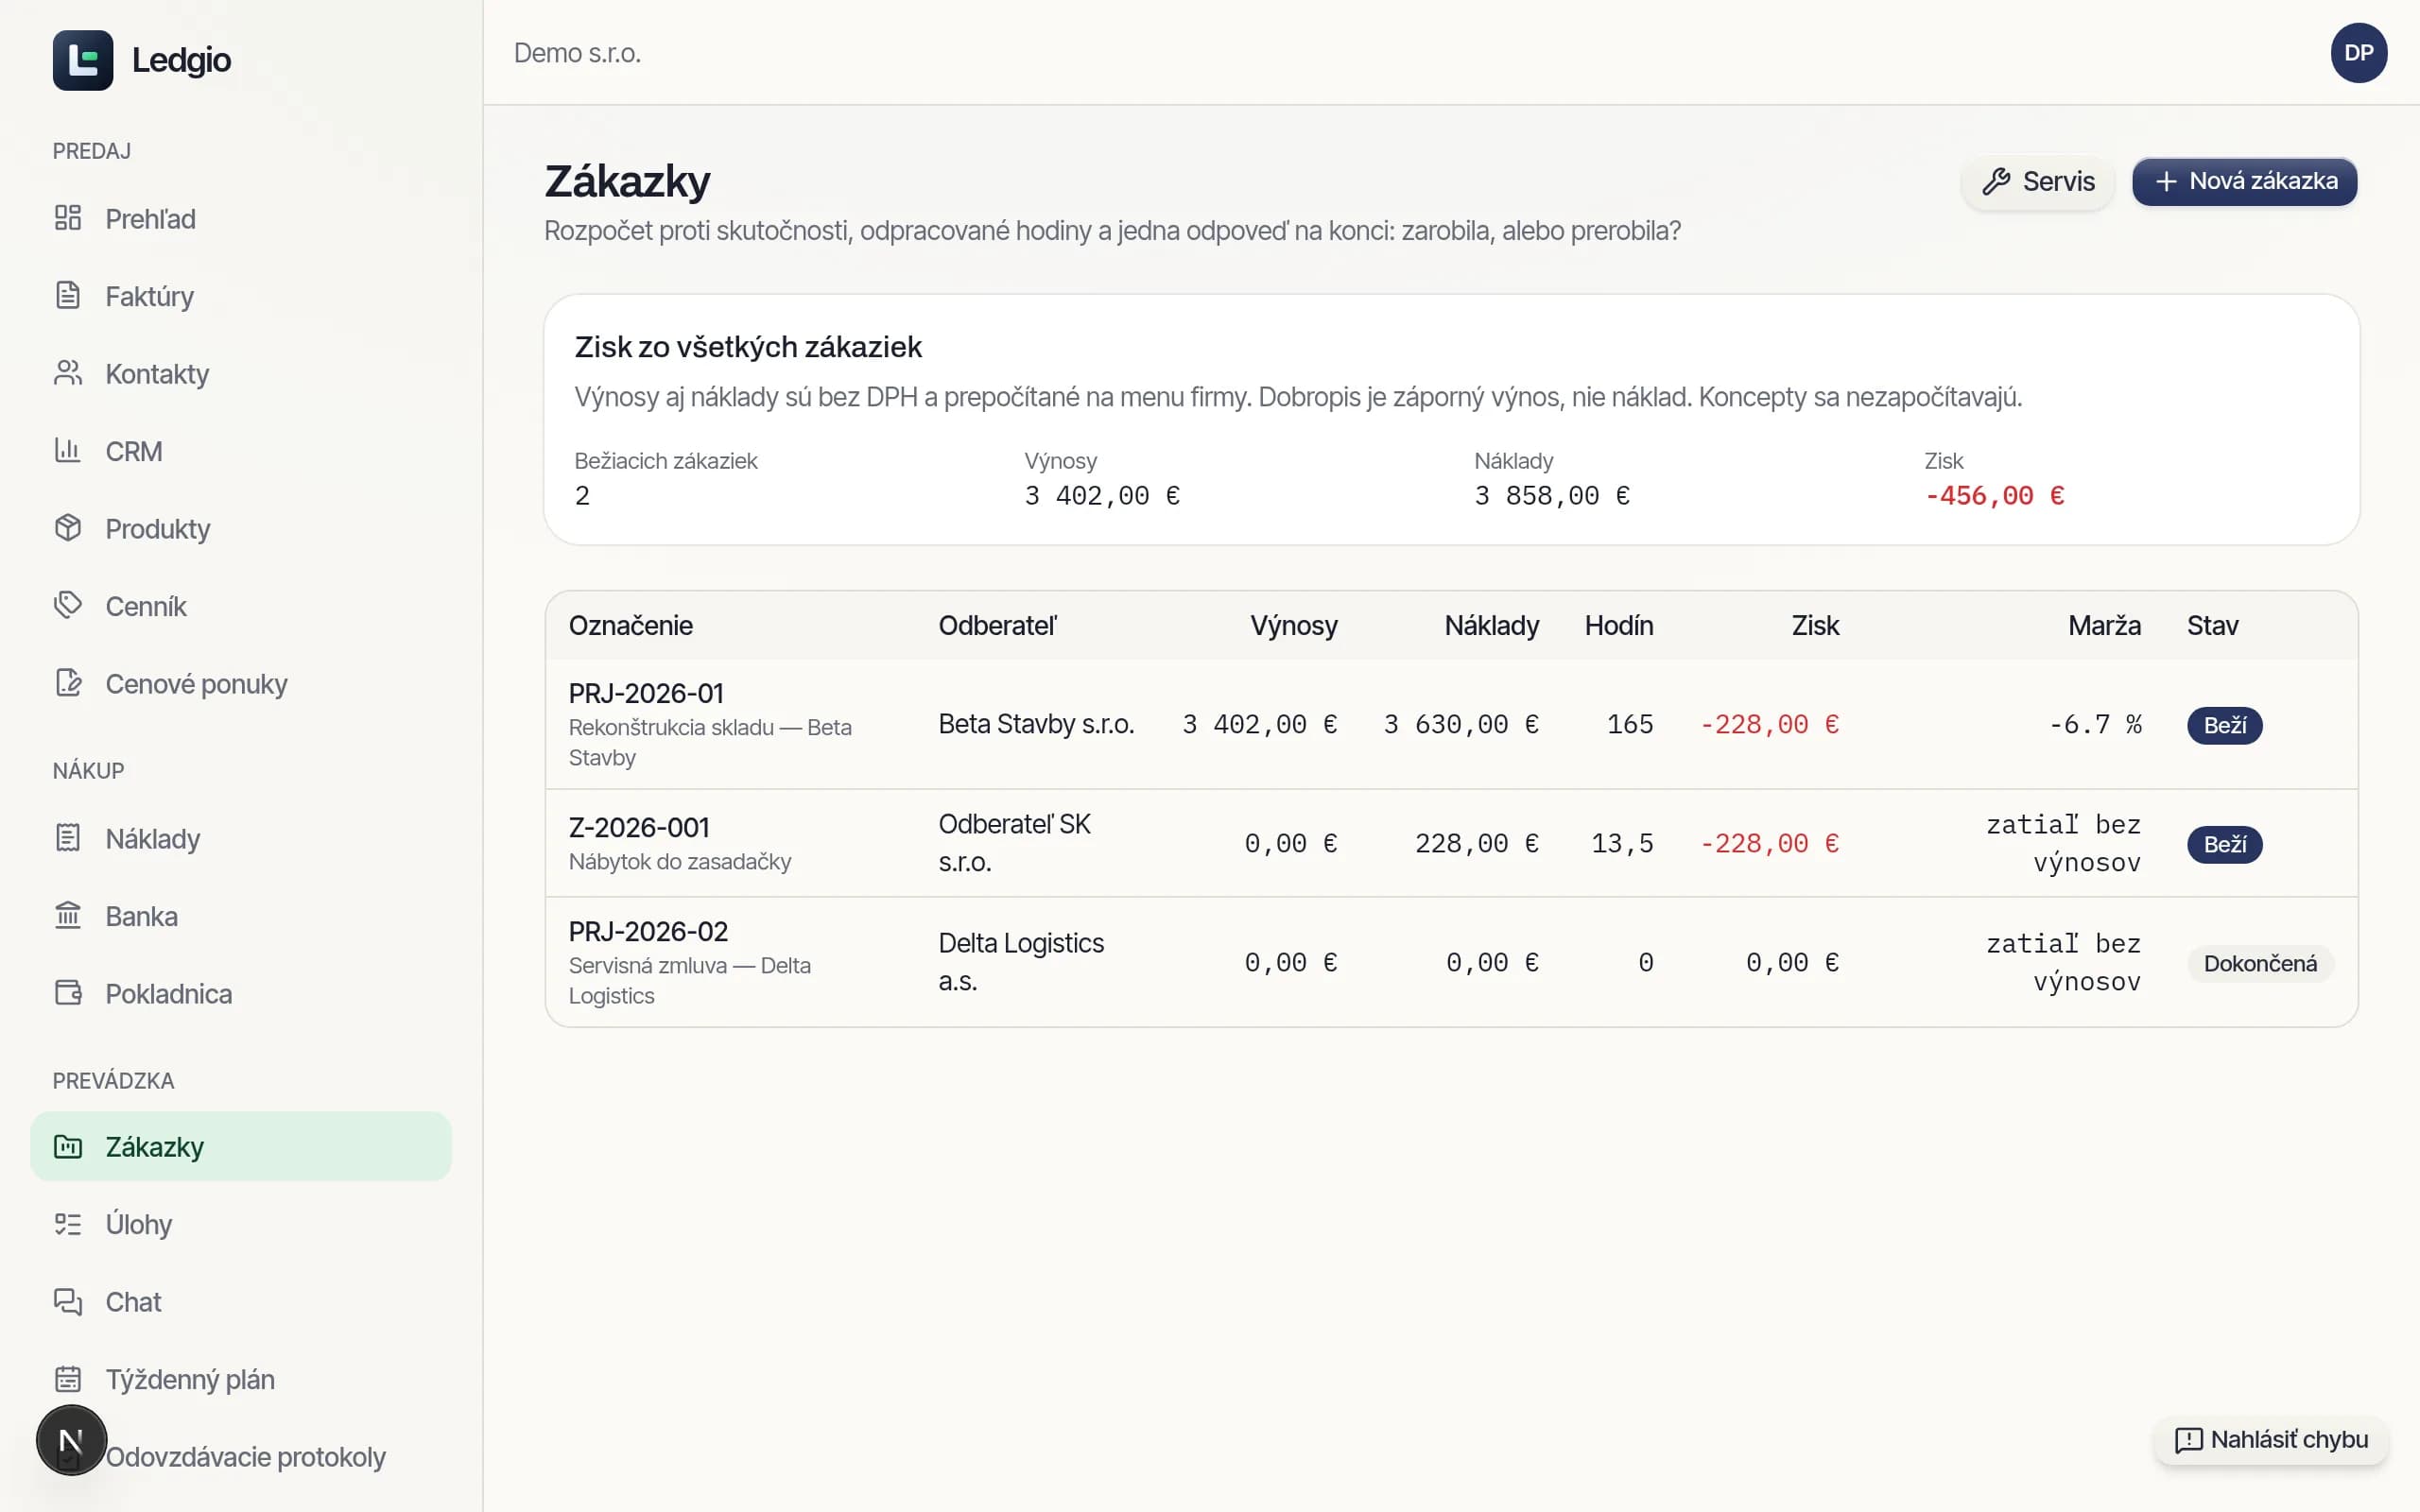
Zakázka seskupí faktury, přijaté doklady, odpracované hodiny a materiál vydaný ze skladu a na konci odpoví na jednu otázku. Počítá se bez DPH — daň není ani výnos, ani náklad, je to přechodná položka.
Potřebuje tarif Firma nebo doplněk Zakázky k tarifu Biznis.
1
Založte zakázku s rozpočtem
Zakázky → Nová zakázka
Označení (v rámci firmy se nesmí opakovat), název, odběratel, termín — a rozpočet: kolik smí stát a kolik hodin má zabrat. Interní hodinová sazba je cena hodiny práce pro kalkulaci, ne mzda.
2
Přiřaďte doklady
Zakázky → zakázka → Doklady na zakázce
Vydaný doklad je výnos, přijatý náklad a opravný daňový doklad záporný výnos — ne výdaj, jinak by marže klesla dvakrát. Doklad se přiřazením nepřepisuje, mění se jen to, do které kalkulace jeho částka vstoupí. Koncept do ziskovosti nevstupuje.
3
Zapisujte hodiny
Zakázky → zakázka → Výkaz práce
Den, člověk, počet hodin. Sazba se bere ze zakázky a opíše se do výkazu, takže pozdější změna sazby už uzavřenou zakázku nepřepočítá. Čas lze měřit i stopkami — zastavení zapíše výkaz, takže se hodiny nedoplňují v pátek podle paměti. Na uzavřenou zakázku se hodiny nedopisují; nejdřív ji otevřete.
4
Nezapomeňte na materiál
Zakázky → zakázka
Materiál vydaný ze skladu na zakázku — přes servisní zakázku nebo výrobní příkaz přiřazený na zakázku — vstupuje do nákladů v ocenění z příjmu, ne v dnešní nákupní ceně. Náklad zakázky se nesmí změnit tím, že se za měsíc změnil ceník.
5
Čtěte ziskovost
Zakázky → zakázka
Výnosy, náklady rozepsané na doklady, práci a materiál, zisk, marže z výnosů a čerpání rozpočtu v penězích i v hodinách. Překročení se neořízne na nulu — zůstatek jde do mínusu, protože právě to je potřeba vidět. Zakázka sama upozorní, když jsou na ní hodiny s nulovou sazbou nebo materiál s nulovým oceněním: tehdy je zisk nadhodnocený.
6
Uzavřete ji
Zakázky → zakázka
Stav Dokončená nebo Zrušená; datum uzavření se při dalších úpravách už neposouvá. Zakázka, na které visí doklad nebo výkaz práce, se nemaže — byla by to ztráta historie, ze které se ziskovost počítala.
Časté chyby
- Hodiny nikam nezapsané — bez nich vypadá zisková každá zakázka, na které dělali vlastní lidé.
- Interní sazba nechaná na nule: práce do nákladů nevstoupí a zisk je o celou výrobu vyšší, než jaký doopravdy byl.
- Přijatá faktura za materiál nepřiřazená na zakázku — náklad zůstane ve firmě a na zakázce chybí.
- Ziskovost čtená z částek s DPH: při různých sazbách vyjde pokaždé jinak, proto se počítá ze základu daně.