Účtovníctvo a výkazy
Denník, hlavná kniha a predvaha
Kde sa pozrieť, keď číslo nesedí?
Štyri pohľady na tie isté zápisy, od najpodrobnejšieho po najhrubší. Nič sa v nich nedopĺňa ručne — všetko sú súčty toho, čo je zaúčtované, takže hľadanie chyby má vždy rovnaký smer: od predvahy cez hlavnú knihu do denníka a odtiaľ na doklad.
Potrebuje modul Účtovníctvo.
1
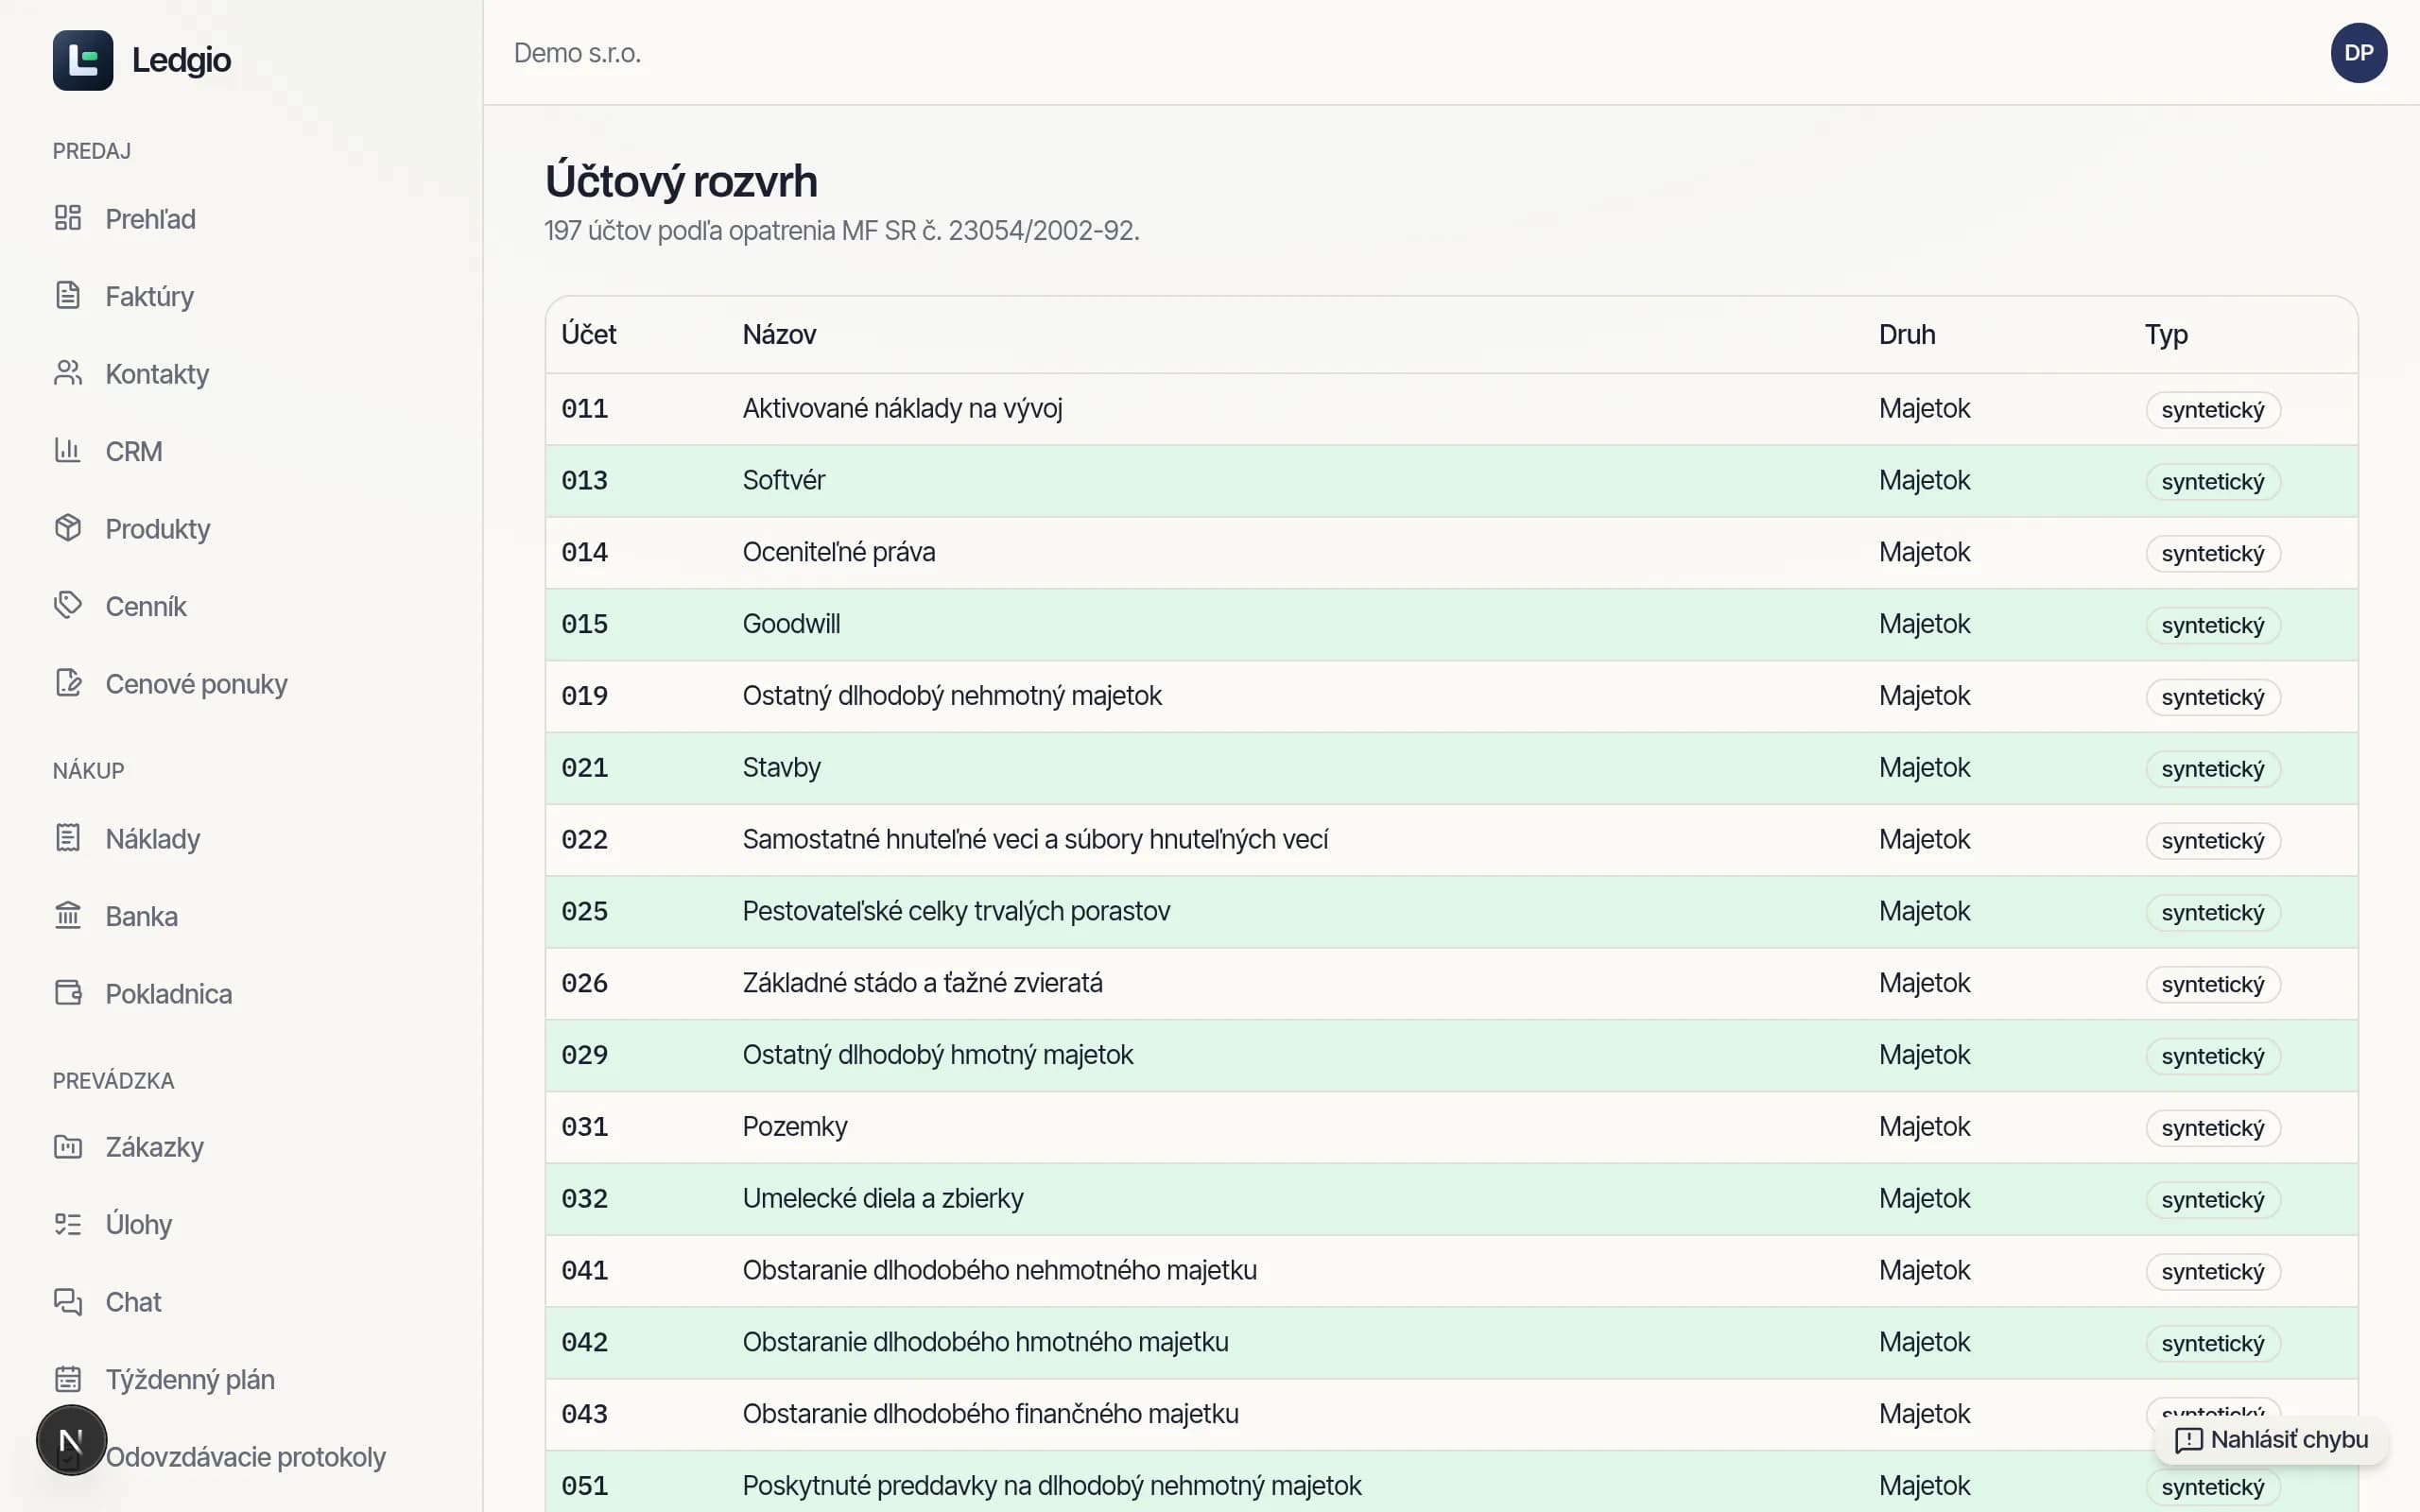
Skontrolujte účtový rozvrh
Účtovníctvo → Účtový rozvrh
Pri aktivácii modulu sa naplní podľa opatrenia MF SR č. 23054/2002-92, v Česku podľa vyhlášky č. 500/2002 Sb. Vlastné analytické účty musia začínať číslom syntetického účtu — inak ich závierka nepozná a do výkazov nevstúpia.
2
Prejdite účtovný denník
Účtovníctvo
Chronologický zoznam zápisov s číslom, popisom, dátumom, sumou a stavom. Zápis vzniká len potvrdením predkontácie alebo z automatického zdroja (odpisy, mzdy, uzávierka). Vystavený zápis sa neprepisuje — opravou je storno.
3
Pozrite obraty v hlavnej knihe
Účtovníctvo → Hlavná kniha
Strana MD, strana DAL a zostatok za každý účet, zo zaúčtovaných zápisov. Riadok „Spolu“ musí mať na oboch stranách rovnaké číslo; ak nemá, chyba je v dátach, nie vo vašom účtovaní.
4
Zostavte obratovú predvahu za rok
Účtovníctvo → Obratová predvaha
Začiatočné stavy, obraty za rok a konečné stavy po účtoch a účtových triedach. Konečné stavy sú vstupom do účtovnej závierky, takže predvaha je posledná vec, ktorú má zmysel kontrolovať pred ňou. Strana zostatku sa neurčuje z čísla účtu, ale z toho, kam vyšiel — preto sedí aj pri účtoch, ktoré môžu mať obe strany.
5
Jednoduché účtovníctvo má peňažný denník
Účtovníctvo → Peňažný denník
Kto nevedie podvojné účtovníctvo, pracuje s peňažným denníkom podľa opatrenia MF SR č. MF/27076/2007-74. Skladá sa z pokladničných dokladov a bankových pohybov, ktoré v systéme už sú; zaradenie pohybu do stĺpca je návrh a dá sa prepísať. DPH v ňom stojí zvlášť — nie je príjem ani výdavok, cez firmu len prechádza.
Časté chyby
- Vlastný analytický účet, ktorý nezačína číslom syntetického účtu — v predvahe je, do závierky nevstúpi.
- Hľadanie dokladu prevzatého pri migrácii v denníku: taký doklad sa neúčtuje, jeho zostatok už nesie počiatočný stav účtu 311 alebo 321.
- Zámena peňažného denníka za účtovný. Prvý je jednoduché účtovníctvo, druhý podvojné — a nie sú to dva pohľady na to isté.
- Oprava zápisu prepísaním dokladu. Zaúčtované sa opravuje stornom, inak sa už nedá vysvetliť, odkiaľ suma prišla.