Obchod a zákazky
Zákazka, rozpočet a ziskovosť
Zarobili sme na tej zákazke, alebo prerobili?
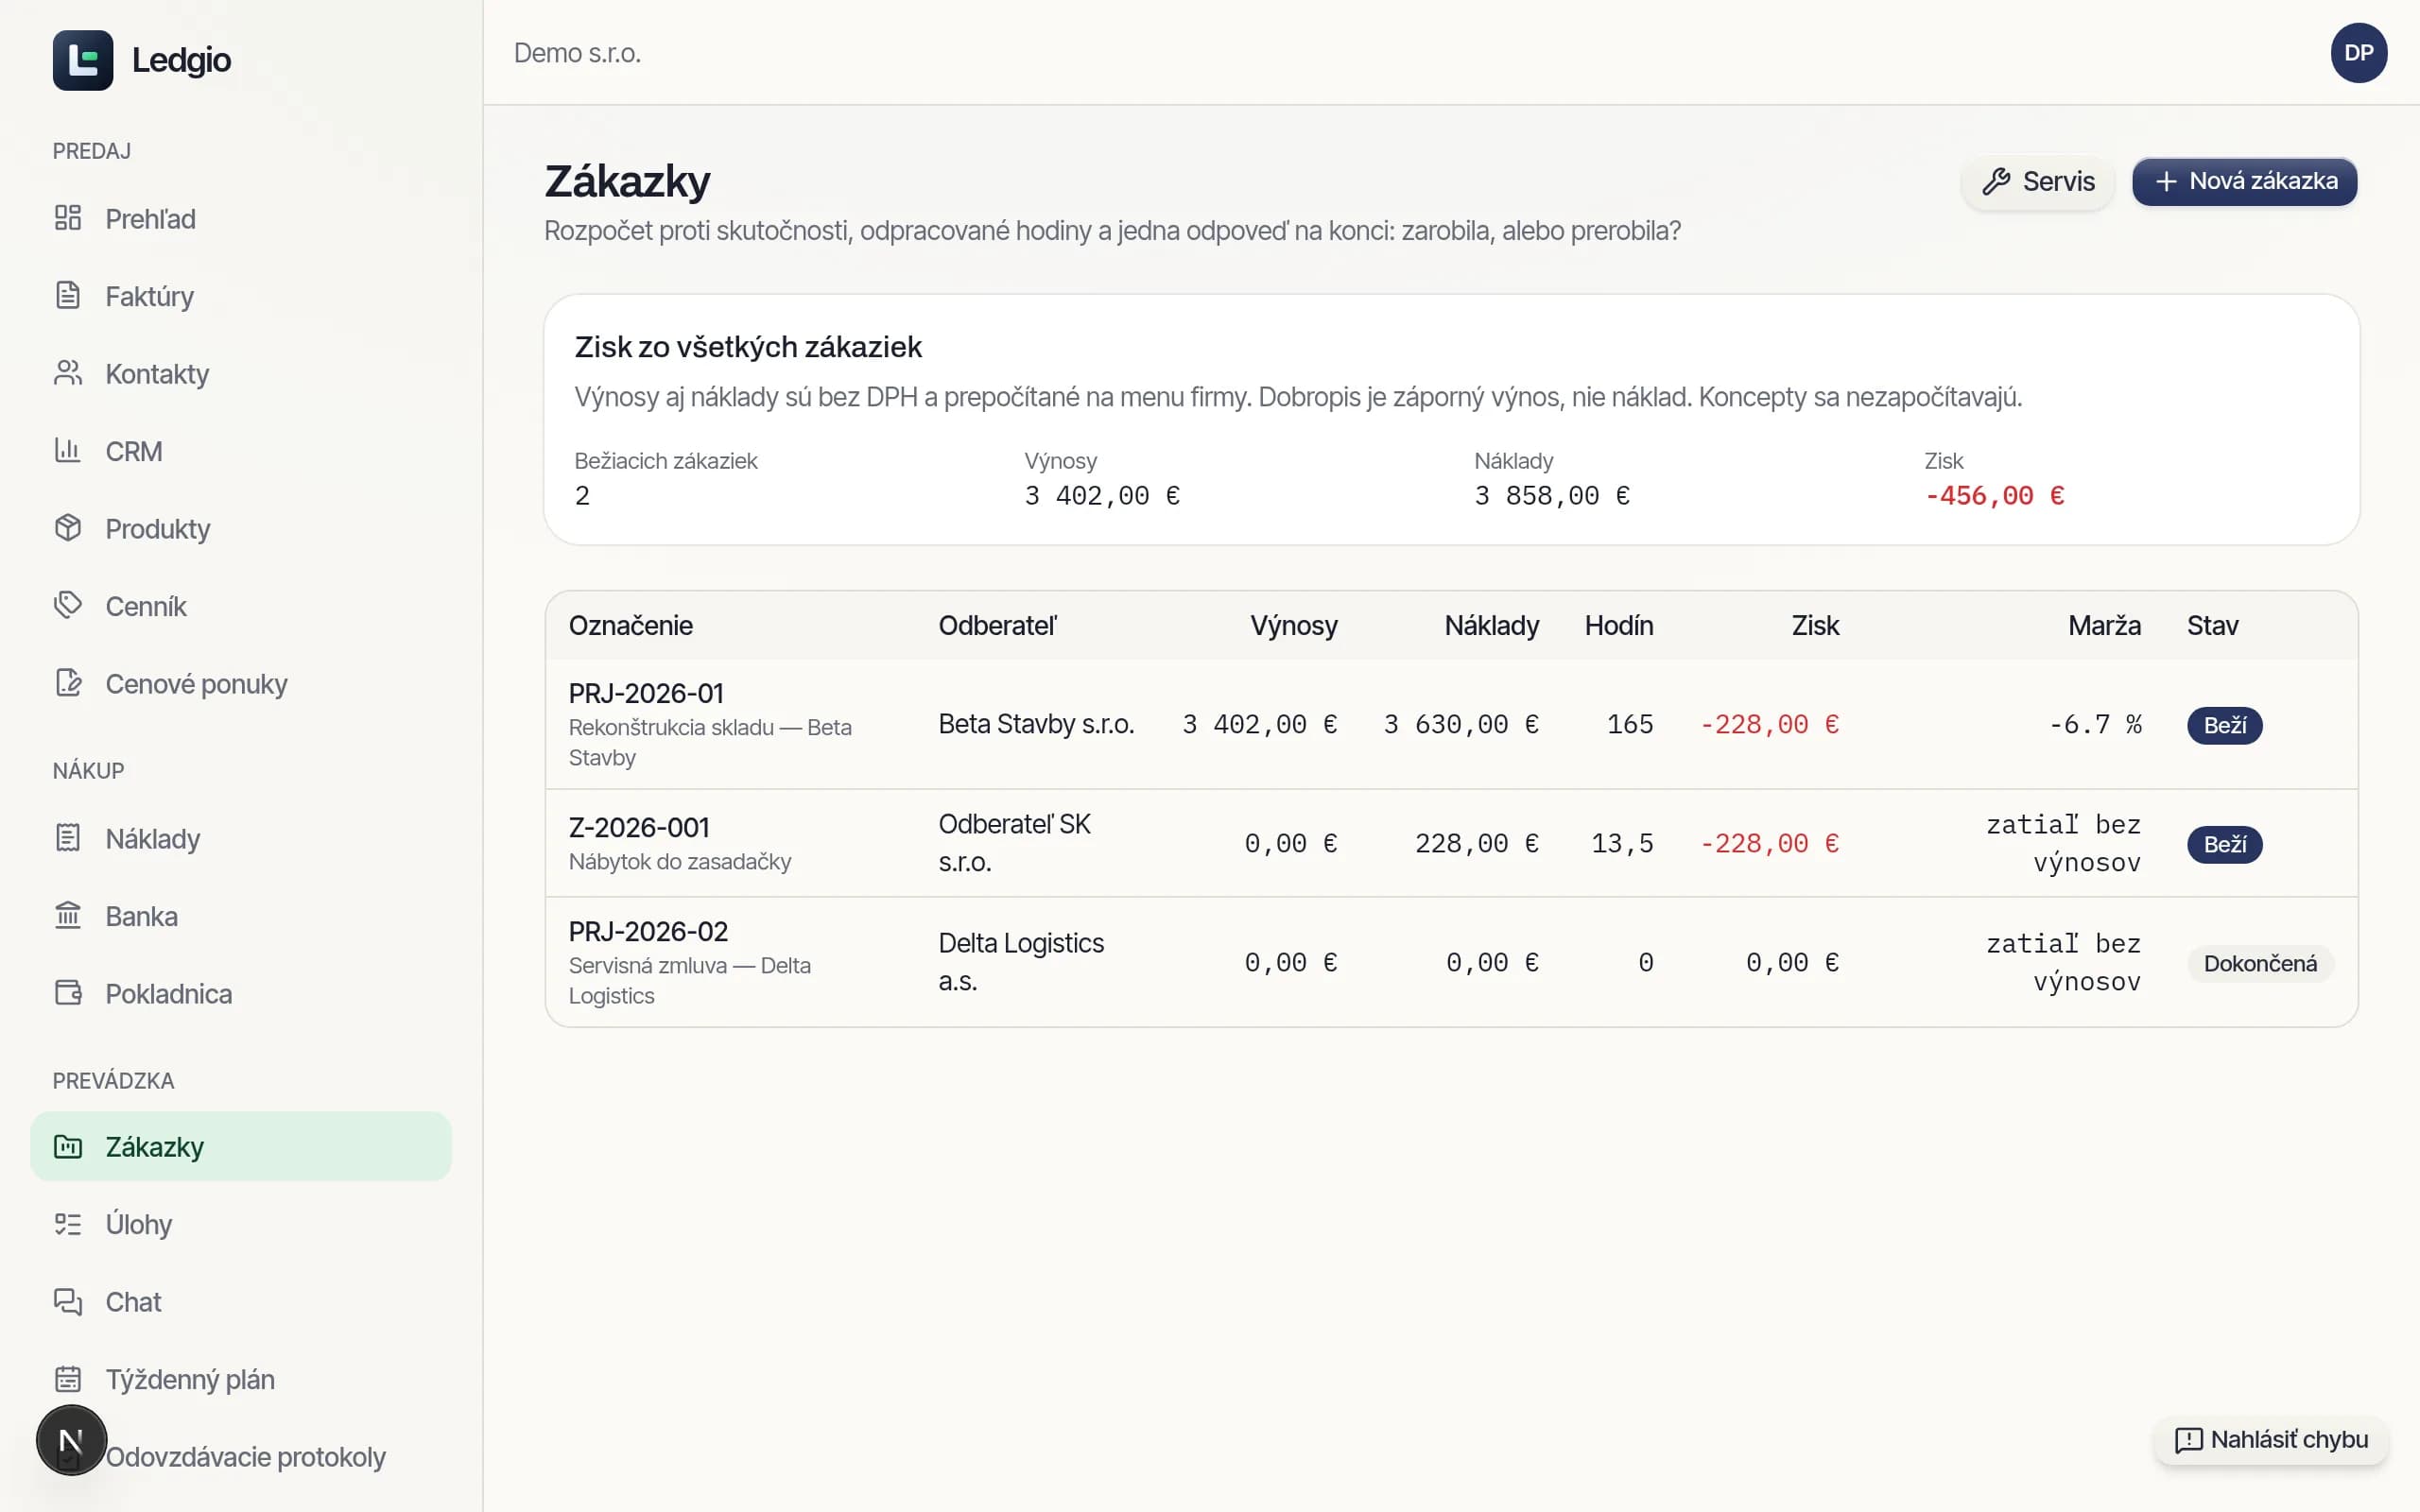
Zákazka zoskupí faktúry, prijaté doklady, odpracované hodiny a materiál vydaný zo skladu a na konci odpovie na jednu otázku. Počíta sa bez DPH — daň nie je ani výnos, ani náklad, je to prechodná položka.
Potrebuje plán Firma alebo doplnok Zákazky k plánu Biznis.
1
Založte zákazku s rozpočtom
Zákazky → Nová zákazka
Označenie (v rámci firmy sa nesmie opakovať), názov, odberateľ, termín — a rozpočet: koľko smie stáť a koľko hodín má zabrať. Interná hodinová sadzba je cena hodiny práce pre kalkuláciu, nie mzda.
2
Priraďte doklady
Zákazky → zákazka → Doklady na zákazke
Vydaný doklad je výnos, prijatý náklad a dobropis záporný výnos — nie výdavok, inak by marža klesla dvakrát. Doklad sa priradením neprepisuje, mení sa len to, do ktorej kalkulácie jeho suma vstúpi. Koncept do ziskovosti nevstupuje.
3
Zapisujte hodiny
Zákazky → zákazka → Výkaz práce
Deň, človek, počet hodín. Sadzba sa berie zo zákazky a opíše sa do výkazu, takže neskoršia zmena sadzby už uzavretú zákazku neprepočíta. Čas sa dá merať aj stopkami — zastavenie zapíše výkaz, takže sa hodiny nedopĺňajú v piatok podľa pamäte. Na uzavretú zákazku sa hodiny nedopisujú; najprv ju otvorte.
4
Nezabudnite na materiál
Zákazky → zákazka
Materiál vydaný zo skladu na zákazku — cez servisnú zákazku alebo výrobný príkaz priradený na zákazku — vstupuje do nákladov v ocenení z príjmu, nie v dnešnej nákupnej cene. Náklad zákazky sa nesmie zmeniť tým, že sa o mesiac zmenil cenník.
5
Čítajte ziskovosť
Zákazky → zákazka
Výnosy, náklady rozpísané na doklady, prácu a materiál, zisk, marža z výnosov a čerpanie rozpočtu v peniazoch aj v hodinách. Prekročenie sa neoreže na nulu — zostatok ide do mínusu, lebo práve to treba vidieť. Zákazka sama upozorní, keď sú na nej hodiny s nulovou sadzbou alebo materiál s nulovým ocenením: vtedy je zisk nadhodnotený.
6
Uzavrite ju
Zákazky → zákazka
Stav Dokončená alebo Zrušená; dátum uzavretia sa pri ďalších úpravách už neposúva. Zákazka, na ktorej visí doklad alebo výkaz práce, sa nemaže — bola by to strata histórie, z ktorej sa ziskovosť počítala.
Časté chyby
- Hodiny nikam nezapísané — bez nich vyzerá zisková každá zákazka, na ktorej robili vlastní ľudia.
- Interná sadzba nechaná na nule: práca do nákladov nevstúpi a zisk je o celú výrobu vyšší, než aký naozaj bol.
- Prijatá faktúra za materiál nepriradená na zákazku — náklad ostane vo firme a na zákazke chýba.
- Ziskovosť čítaná zo súm s DPH: pri rôznych sadzbách vyjde zakaždým inak, preto sa počíta zo základu dane.